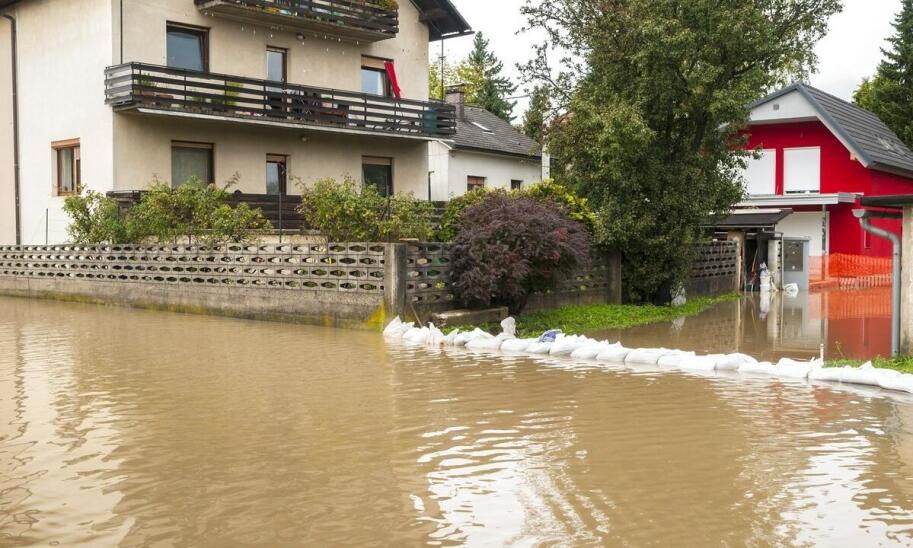
Silna nawałnica w czerwcu 2025 roku w powiecie krakowskim doprowadziła między innymi do zalania kotłowni szkolnej w gminie Świątniki Górne. Gwałtownie napływająca woda to wymagający test dla posiadanej ochrony majątkowej. Tego typu nagłe zdarzenia szybko weryfikują, czy podpisany dokument faktycznie obejmuje lokalne zagrożenia, czy opiera się wyłącznie na standardowych zapisach o działaniu żywiołów. Konstrukcja terenu na południe od Krakowa powoduje, że opady o dużej intensywności tworzą nagłe wezbrania. Dotykają one nie tylko budynków użyteczności publicznej, ale przede wszystkim prywatnych posesji, gospodarstw rolniczych oraz lokalnych przedsiębiorstw, często pozostawiając po sobie uszkodzone mienie.
Lokalne czynniki ryzyka podtopień a zapisy w warunkach ubezpieczenia
Ukształtowanie terenu w gminie Świątniki Górne sprawia, że intensywne ulewy powodują gwałtowny spływ wody z wyższych wzniesień. Taki mechanizm fizyczny bezpośrednio prowadzi do lokalnych podtopień, co jest widoczne w obniżeniach terenu i dolinach rzek. Obszary położone nad rzeką Wilgą są silnie narażone na zalewanie niżej ulokowanych działek, co szczegółowo analizuje koncepcja hydrologiczna opracowana dla miejscowości Wrzasowice. Z kolei przeciążone systemy odwodnienia burzowego sprawiają, że woda opadowa w krótkim czasie traci możliwość ujścia. Skutkiem są często zalane piwnice i partery budynków mieszkalnych, co mieszkańcy odczuli dotkliwie chociażby podczas gwałtownych opadów w 2018 roku, gdy straż pożarna wypompowywała wodę z wielu posesji. Choć gmina realizuje obecnie nowe projekty retencyjne, ryzyko nagłych wezbrań pozostaje stałym elementem topografii tego obszaru.
Przeczytaj również: Na czym polega ubezpieczenie NNW i co obejmuje?
Występowanie słowa "zalanie" w ogólnych warunkach ubezpieczenia (OWU) nie zawsze oznacza odpowiedzialność towarzystwa za każdy rodzaj szkody wyrządzonej przez wodę. Polisy precyzyjnie rozróżniają nagłe działanie deszczu nawalnego od innych zjawisk hydrologicznych. Towarzystwa w wielu przypadkach wyłączają z podstawowej ochrony podtopienia wynikające z naturalnego podniesienia się wód gruntowych. Restrykcyjne zasady dotyczą również powolnego, długotrwałego wsiąkania wilgoci w mury i fundamenty. Jeżeli zalanie następuje na skutek stałego naporu wód z gruntu, a nie nagłego opadu atmosferycznego, uzyskanie świadczenia bywa niemożliwe. Ubezpieczyciele określają także limity kwotowe dla poszczególnych zdarzeń. Zdarza się, że domyślne limity nie pokrywają całkowitych kosztów osuszania ścian czy wymiany zniszczonego wyposażenia w garażach.
Przeczytaj również: Ubezpieczenie majątkowe – kiedy się przydaje?
Zakres ochrony mienia w zależności od jego przeznaczenia
Każdy rodzaj nieruchomości wymaga odmiennego ujęcia w umowie, ponieważ instytucje stosują ścisłą klasyfikację ubezpieczanego mienia. Kształt polisy zależy od tego, w jaki sposób dany budynek jest użytkowany na co dzień. Różnice między poszczególnymi obiektami są znaczące:
Przeczytaj również: Co może podlegać ochronie w ramach ubezpieczenia majątkowego?
- Podstawowa ochrona domu jednorodzinnego obejmuje zazwyczaj mury i fundamenty. Właściciele domów powinni celowo rozszerzyć umowę o działanie skrajnych warunków atmosferycznych. Taki krok pozwala chronić budynek, gdy napór wody zniszczy elewację lub zrujnuje instalacje domowe na najniższych kondygnacjach.
- Polisa dla mieszkania w bloku skupia się na elementach stałych, takich jak podłogi czy zabudowa stolarska, a także na wyposażeniu codziennego użytku. Ochrona w wariancie mieszkaniowym omija uszkodzenia w częściach wspólnych, za które odpowiada bezpośrednio administracja obiektu.
- Odrębną kategorię w analizie ryzyka stanowią gospodarstwa rolne. Ustawodawca wymaga posiadania obowiązkowej polisy od ognia i zdarzeń losowych dla budynków w gospodarstwach o powierzchni powyżej jednego hektara. Pełna ochrona maszyn rolniczych, zapasów czy wyposażenia budynków gospodarczych po zalaniu wymaga samodzielnego wykupienia dodatkowych rozszerzeń.
- Lokal firmowy ubezpieczany jest na podstawie odrębnej umowy majątkowej dla przedsiębiorstw. Pakiet taki zabezpiecza urządzenia specjalistyczne, elektronikę, zapasy magazynowe i maszyny. Przedsiębiorcy muszą jednak dokładnie analizować wyłączenia, ponieważ niektóre oferty komercyjne nie pokrywają szkód wywołanych spływem powierzchniowym.
Prawidłowo skonstruowane ubezpieczenia świątniki górne uwzględniają opisaną specyfikę topograficzną terenu i lokalne uwarunkowania. Działająca na terenie Małopolski multiagencja ubezpieczeniowa Viktoria w Krakowie, prowadzona przez Agnieszkę Korpałę, pomaga w weryfikacji właśnie takich ryzyk. Biuro analizuje warunki ofert z wielu renomowanych towarzystw, dopasowując umowy dla osób prywatnych, rolników i instytucji do rzeczywistego położenia działki oraz jej narażenia na spływającą wodę.
Zarządzanie ryzykiem majątkowym w obszarach podatnych na ulewy opiera się na zrozumieniu zapisów obowiązującej umowy. Świadoma identyfikacja lokalnych zagrożeń hydrologicznych, w tym przeciążenia odwodnienia, obniża ryzyko zakwalifikowania szkody wodnej jako zdarzenia wyłączonego z odpowiedzialności ubezpieczyciela.
Odpowiednio dobrana polisa musi odpowiadać realnemu celowi użytkowania nieruchomości oraz charakterystyce jej najbliższego otoczenia. Weryfikacja różnic między deszczem nawalnym, podtopieniem a powolnym zalewaniem w dokumentach OWU pozwala ocenić, w jakich sytuacjach właściciel nieruchomości otrzyma świadczenie na przywrócenie budynku do stanu pierwotnego.
 Dziękujemy za ocenę artykułu
 Błąd - akcja została wstrzymana