Spis treści
Przedsiębiorca prowadzący jednoosobową działalność gospodarczą na Podhalu często staje przed dylematem podczas segregowania stosu faktur. Weryfikacja gromadzonych dokumentów skłania do refleksji nad optymalnym modelem rozliczeń. Właściciel firmy musi ocenić, czy szczegółowa ewidencja kosztów pozwala na precyzyjne ustalenie dochodu, czy też korzystniejsza okaże się uproszczona forma księgowości. Rezygnacja ze skrupulatnego zbierania paragonów i rachunków na rzecz stałej stawki wymaga jednak chłodnej analizy finansowej. Dla lokalnych przedsiębiorców, działających często w rytmie sezonowym, wybór ten staje się kluczowym elementem strategii.
Zasady działania Księgi Przychodów i Rozchodów
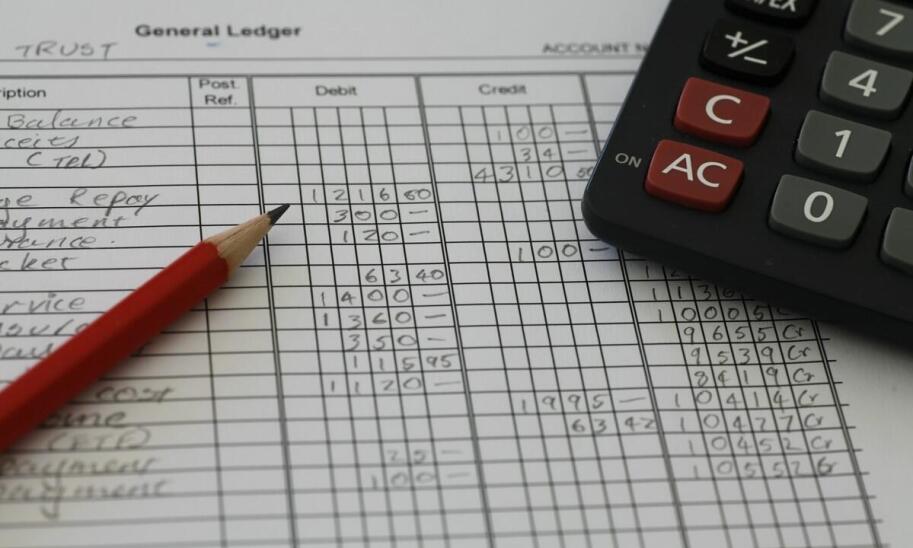
Podatkowa Księga Przychodów i Rozchodów stanowi klasyczną formę ewidencji dla przedsiębiorców. Z tego rozwiązania mogą korzystać podmioty, których przychody w poprzednim roku nie przekroczyły limitu 2,5 miliona euro, co w 2026 roku odpowiada kwocie około 10 646 500 złotych. W modelu tym dokumentuje się każde istotne zdarzenie gospodarcze. Przedsiębiorca wpisuje datę operacji, jej cel oraz kwoty w odpowiednich rubrykach. Przychody ze sprzedaży trafiają do kolumny siódmej, natomiast koszty operacyjne ujmuje się w kolumnach od dziesiątej do trzynastej. Dotyczy to przede wszystkim wydatków na materiały, towary handlowe czy specjalistyczne usługi obce. Dokładna weryfikacja każdej pozycji kosztowej ułatwia bieżące zarządzanie firmowym budżetem.
Przeczytaj również: O jakich terminach podatkowych musi pamiętać każdy przedsiębiorca?
Przychody księguje się zwykle na podstawie daty wystawienia faktury lub otrzymania zapłaty za usługę. Koszty działalności podążają z kolei za datą ich faktycznego poniesienia. Taki precyzyjny mechanizm umożliwia obliczenie rzeczywistego dochodu jako bezpośredniej różnicy między przychodami a wydatkami. Przedsiębiorca zyskuje dzięki temu dokładny obraz rentowności poszczególnych miesięcy. Warto również przygotować się na nadchodzące regulacje cyfrowe. Od 1 stycznia 2026 roku podatnicy przesyłający pliki JPK_V7M mają prawny obowiązek prowadzenia księgi w formacie wyłącznie elektronicznym, co wymusi wdrożenie odpowiednich narzędzi informatycznych.
Przeczytaj również: Czy outsourcing usług kadrowo-płacowych jest opłacalny?
Alternatywą dla pełnego rejestrowania wydatków jest ryczałt od przychodów ewidencjonowanych. Ten model księgowy opiera się na opodatkowaniu samego przychodu stawką przypisaną do danej branży, która waha się od 2 do 17 procent. Zastosowanie tej metody wyklucza całkowicie możliwość pomniejszania podstawy opodatkowania o jakiekolwiek koszty firmowe. Z formy tej skorzystają podatnicy mieszczący się w limicie 2 milionów euro przychodów, co obecnie daje około 8 517 200 złotych. W tym trybie pracy codzienna dokumentacja ogranicza się wyłącznie do prowadzenia uproszczonego rejestru sprzedaży. Ograniczenie papierkowej roboty do minimum bywa kuszące dla osób unikających skomplikowanej biurokracji.
Przeczytaj również: Rozliczenia podatkowe w oparciu o księgi handlowe
Decyzja o wyborze ryczałtu sprawdza się najlepiej przy specyficznych rodzajach działalności. W jednoosobowych firmach z Podhala widać wyraźne różnice w strukturze wydatków. Przedsiębiorca oferujący usługi turystyczne w sezonie często ponosi duże nakłady na paliwo, serwis sprzętu czy leasing pojazdów. W jego sytuacji pozostanie przy KPiR zazwyczaj pozwala efektywnie odliczyć te nakłady od osiągniętego przychodu. Z kolei lokalny handel pamiątkami przy stosunkowo niskich kosztach pozyskania towaru często okazuje się zyskowniejszy przy ryczałtowej stawce 3 procent. Punkt opłacalności dla popularnej stawki 8,5 procent pojawia się zazwyczaj w momencie, gdy koszty operacyjne stanowią mniej niż połowę całkowitych wpływów.
Strategiczne dopasowanie modelu rozliczeń do profilu firmy
Firmy opłacające stałe, wysokie rachunki za wynajem lokali czy pensje pracowników powinny zachować szczególną ostrożność przy zmianach. Najczęstszym błędem właścicieli biznesów jest pochopna modyfikacja formy ewidencji bez uprzedniego przeprowadzenia rzetelnej symulacji finansowej. Zbyt wczesne przejście na ryczałt potrafi nieoczekiwanie zwiększyć rzeczywiste obciążenia fiskalne, jeśli firma planuje duże inwestycje sprzętowe. Poważnym uchybieniem bywa również niedotrzymanie ustawowego terminu zgłoszenia zmian. Chęć modyfikacji należy zgłosić w urzędzie najpóźniej do dwudziestego dnia miesiąca następującego po miesiącu uzyskania pierwszego przychodu w danym roku podatkowym.
Prawidłowa ewidencja wymaga uporządkowania dokumentacji oraz dogłębnej analizy struktury faktur kosztowych. Rzetelne wsparcie, jakie zapewnia Biuro Rachunkowe Taxstudio mgr Piotr Blacharczyk Spółka z Ograniczoną Odpowiedzialnością, ułatwia przedsiębiorcom przejście przez procedury księgowe bez chaosu. Sprawdzone biuro podatkowe w Nowym Targu gwarantuje merytoryczną pomoc przy organizacji prawidłowego obiegu dokumentów, co pozwala skupić się na rozwoju działalności. Należy przy tym pamiętać, że złożone przypadki biznesowe nierzadko wymagają odrębnej usługi doradztwa podatkowego, realizowanej wyłącznie przez osoby posiadające wymagane uprawnienia państwowe. Ostateczny wybór odpowiedniego rozwiązania zależy od proporcji wydatków do wpływów oraz od tego, jaką formę administracji przedsiębiorca jest w stanie skutecznie kontrolować.
 Dziękujemy za ocenę artykułu
 Błąd - akcja została wstrzymana